
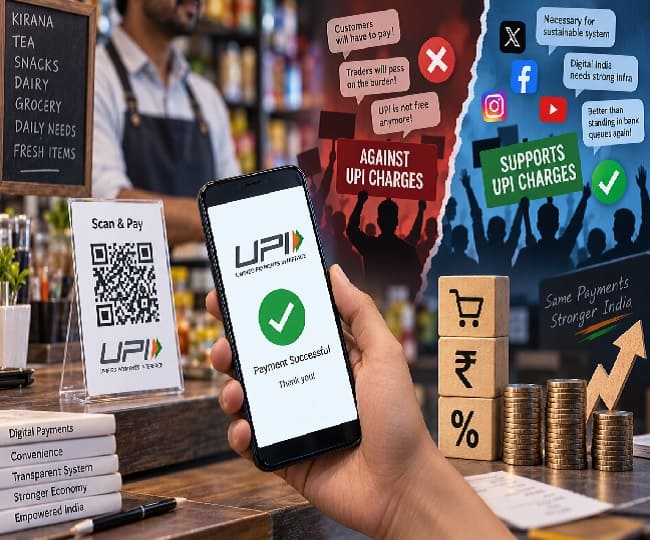
UPI MDR 2026: यूपीआई पेमेंट पर लागू होने वाले नए Merchant Discount Rate (MDR) को लेकर देशभर में बहस तेज हो गई है. सोशल मीडिया पर इसे लेकर अलग-अलग दावे किए जा रहे हैं. एक तरफ कुछ लोग इसे UPI की मुफ्त सुविधा में बड़ा बदलाव बताते हुए विरोध कर रहे हैं, वहीं दूसरी ओर समर्थक इसे डिजिटल पेमेंट व्यवस्था को लंबे समय तक मजबूत बनाए रखने की दिशा में उठाया गया कदम बता रहे हैं.
इस पूरे विवाद के बीच सबसे जरूरी सवाल यही है कि क्या 15 अक्टूबर 2026 से आम ग्राहक को UPI करने पर अतिरिक्त पैसे देने होंगे? उपलब्ध आधिकारिक जानकारी के अनुसार जवाब नहीं है. नया MDR मुख्य रूप से पात्र Person-to-Merchant (P2M) लेनदेन पर लागू होगा और इसका भुगतान ग्राहक के बजाय मर्चेंट-पेमेंट इकोसिस्टम में किया जाएगा.
15 अक्टूबर से लागू होगा नया MDR
NPCI के नए ढ़ांचे के अनुसार, 15 अक्टूबर से पात्र P2M UPI लेनदेन में 2,000 रुपए से अधिक की राशि पर 0.4 प्रतिशत MDR लागू होगा. 75,000 रुपए या उससे अधिक के लेनदेन पर इसकी अधिकतम सीमा 300 रुपए प्रति लेनदेन होगी. यानी 75,000 रुपए के भुगतान पर 0.4 प्रतिशत के हिसाब से 300 रुपए MDR बनेगा और इससे अधिक राशि पर भी अधिकतम 300 ही लगेगा. सरकार के अनुसार, लगभग 96% P2M लेनदेन MDR से प्रभावित नहीं होंगे.
MDR का पूरा चार्ट
2,000 रुपए तक का पात्र P2M भुगतान: 0 MDR
2,001 रुपए से 74,999 रुपए: 0.4% MDR
75,000 रुपए या अधिक: अधिकतम 300 रुपए MDR
व्यक्ति से व्यक्ति (P2P) भुगतान: 0 MDR
1 लाख/माह तक UPI QR प्राप्त करने वाले पात्र छोटे P2PM मर्चेंट: 0 MDR
कुछ निर्धारित क्षेत्र, जैसे रेलवे, ईंधन, टेलीकॉम, बीमा आदि: 5 रुपए तक का निर्धारित MDR
निर्धारित कैपिटल मार्केट लेनदेन: 0.02%, अधिकतम 300 रुपए MDR
3000, 10000 और 1 लाख के भुगतान पर कितना MDR?
इसे उदाहरण से समझना आसान है. 3,000 रुपए के पात्र मर्चेंट भुगतान पर 0.4 प्रतिशत के हिसाब से 12 रुपए, 10,000 रुपए पर 40 रुपए और 50,000 रुपए पर 200 रुपए MDR बनेगा. 75,000 रुपए पर यह 300 रुपए पहुंचेगा. इसके बाद 1 लाख या 2 लाख रुपए के भुगतान पर भी अधिकतम MDR 300 रुपए ही रहेगा. इसलिए यह कहना सही नहीं होगा कि हर 2,000 रुपए से ऊपर के UPI भुगतान पर सीधे 300 रुपए काट लिए जाएंगे.
आम ग्राहकों के लिए क्या है नियम?
सबसे महत्वपूर्ण बात यह है कि ग्राहक के UPI भुगतान पर अलग से MDR नहीं लगाया जाना है. व्यक्ति से व्यक्ति यानी P2P ट्रांसफर भी मुफ्त रहेगा. 2,000 रुपए तक के P2M भुगतान पर भी MDR शून्य रहेगा. सरकार की ओर से यह भी स्पष्ट किया गया है कि मर्चेंट MDR का बोझ ग्राहक पर नहीं डाल सकते.
यानी सोशल मीडिया पर यदि कोई यह संदेश प्रसारित कर रहा है कि 15 अक्टूबर से हर UPI पेमेंट पर ग्राहक के खाते से चार्ज कटेगा, तो वह नए MDR ढ़ांचे की पूरी तस्वीर नहीं बताता.
1 लाख तक UPI लेने वाले छोटे दुकानदारों को राहत
नए ढ़ांचे में छोटे मर्चेंट के लिए भी एक महत्वपूर्ण प्रावधान है. पात्र P2PM छोटे व्यापारी, जिन्हें UPI QR के जरिए महीने में 1 लाख रुपए तक प्राप्त होते हैं, MDR से मुक्त रहेंगे. इसका मतलब यह है कि हर दुकानदार पर 0.4 प्रतिशत शुल्क लगने की बात भी सही नहीं है. इसका उद्देश्य छोटे दुकानदारों और रेहड़ी-पटरी वालों को अतिरिक्त भुगतान लागत से बचाना है.
यही वजह है कि MDR की चर्चा करते समय केवल “2,000 रुपए से ऊपर 0.4 प्रतिशत” कहना पर्याप्त नहीं है. लेनदेन की राशि के साथ-साथ मर्चेंट की श्रेणी और उसका मासिक UPI कलेक्शन भी महत्वपूर्ण है.
सोशल मीडिया पर ग्राहक को लेकर क्यों बढ़ी चिंता?
इस फैसले के विरोध में सबसे बड़ी आशंका यही जताई जा रही है कि MDR का खर्च अंततः दुकानदार वस्तुओं और सेवाओं की कीमत बढ़ाकर ग्राहक से वसूल सकते हैं. व्यापारिक संगठनों के कुछ प्रतिनिधियों ने भी अतिरिक्त लागत को लेकर चिंता जताई है. दिल्ली के चांदनी चौक के कारोबारियों ने MDR से कारोबारी लागत बढ़ने की आशंका व्यक्त की है.
हालांकि, नियम के स्तर पर स्थिति अलग है. मर्चेंट MDR को ग्राहक से अलग से वसूल नहीं सकता. केंद्र ने 15 अक्टूबर से इस व्यवस्था की निगरानी करने की बात भी कही है, ताकि ग्राहक से MDR के नाम पर अतिरिक्त राशि न ली जाए.
इसलिए ग्राहक को भी किसी वायरल पोस्ट के आधार पर घबराने के बजाय बिल, भुगतान राशि और किसी अतिरिक्त शुल्क की मांग को ध्यान से देखना चाहिए.
विपक्ष ने उठाए सवाल, सरकार ने आरोपों को किया खारिज
MDR का मुद्दा अब राजनीतिक बहस का विषय भी बन गया है. कांग्रेस नेता और लोकसभा में विपक्ष के नेता राहुल गांधी ने इस फैसले को “UPI tax” बताते हुए सरकार से इसे वापस लेने की मांग की है. विपक्ष के कुछ अन्य नेताओं ने भी फैसले पर सवाल उठाए हैं और इसके पीछे विदेशी दबाव होने जैसे आरोप लगाए हैं.
दूसरी ओर, वित्त मंत्रालय ने विदेशी दबाव के दावे को खारिज किया है और कहा है कि MDR व्यवस्था के पीछे ऐसा कोई विदेशी प्रभाव नहीं है. सरकार का पक्ष है कि ग्राहकों पर शुल्क नहीं डाला जाएगा और नए ढ़ांचे का उद्देश्य डिजिटल भुगतान के इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाना है.
सरकार का कहना है कि यह व्यवस्था UPI के लंबे समय तक टिकाऊ संचालन, भुगतान ढ़ांचे और साइबर सुरक्षा जैसी जरूरतों के लिए बनाई गई है. MDR सरकार द्वारा लगाया गया टैक्स नहीं है. आधिकारिक स्पष्टीकरण के मुताबिक, इसका वितरण भुगतान व्यवस्था से जुड़े प्रतिभागियों के बीच होगा.
इसलिए राजनीतिक बयान और आधिकारिक नियम को अलग-अलग समझना जरूरी है. किसी नेता द्वारा इसे “टैक्स” कहना उस नेता का राजनीतिक वर्णन है, आधिकारिक ढ़ांचे में इसे Merchant Discount Rate कहा गया है.
समर्थन करने वालों की दलील क्या है?
दूसरी तरफ, इस बदलाव का समर्थन करने वालों का तर्क है कि UPI के पीछे बैंक, पेमेंट ऐप, तकनीकी ढ़ांचा, साइबर सुरक्षा और अन्य सेवाओं की लागत होती है. उनका कहना है कि इतने बड़े डिजिटल पेमेंट नेटवर्क को हमेशा पूरी तरह सब्सिडी के सहारे चलाना दीर्घकाल में टिकाऊ नहीं हो सकता. नए MDR ढ़ांचे को इसी आर्थिक मॉडल से जोड़कर देखा जा रहा है.
सोशल मीडिया पर कुछ समर्थक इसी बहस को पुराने दौर के बैंकिंग अनुभवों से जोड़ते हुए व्यंग्य कर रहे हैं कि अगर डिजिटल भुगतान महंगा लगता है तो लोग उस समय की कल्पना करें जब बैंकिंग प्रक्रिया के लिए लंबी कतारों और अलग-अलग शुल्क का सामना करना पड़ता था. हालांकि, यह सोशल मीडिया की राय और व्यंग्य है, आधिकारिक नीति का हिस्सा नहीं.
फिलहाल ग्राहक को क्या याद रखना चाहिए?
15 अक्टूबर से MDR व्यवस्था में बदलाव जरूर होने जा रहा है, लेकिन इसका मतलब हर UPI भुगतान पर ग्राहक से शुल्क वसूला जाना नहीं है. सामान्य P2P ट्रांसफर मुफ्त रहेगा, 2,000 रुपए तक के पात्र P2M भुगतान पर MDR नहीं होगा और पात्र छोटे P2PM मर्चेंट भी छूट के दायरे में रहेंगे. बड़े पात्र मर्चेंट लेनदेन पर 0.4 प्रतिशत MDR लगेगा, जिसकी अधिकतम सीमा 300 रुपए है.
इसलिए सोशल मीडिया पर चल रही बहस को समझने का सबसे सही तरीका है- “UPI पर ग्राहक शुल्क” और “मर्चेंट MDR” को एक ही चीज न मानें. दोनों अलग बातें हैं. अक्टूबर में नियम लागू होने के बाद वास्तविक कारोबारी व्यवहार और ग्राहक शिकायतों पर नजर रखना भी महत्वपूर्ण होगा.
यह भी पढ़ें- UPI Payment पर एक्स्ट्रा चार्ज वसूल रहा दुकानदार? ऐसे दर्ज करें शिकायत